"EPS 泡沫本来就是可回收材料,法规拿它没办法。"这句话在缓冲包装圈流传很广——前半句在技术上勉强成立,后半句从 2030 年起失效。A/B/C 分级看的是规模化回收的现实,不是材料的理论属性,而 EPS 的死穴恰恰在"规模化"三个字上:它太轻了,轻到收集和运输在经济学上不成立。
01先天位置:轻,是优点也是死穴
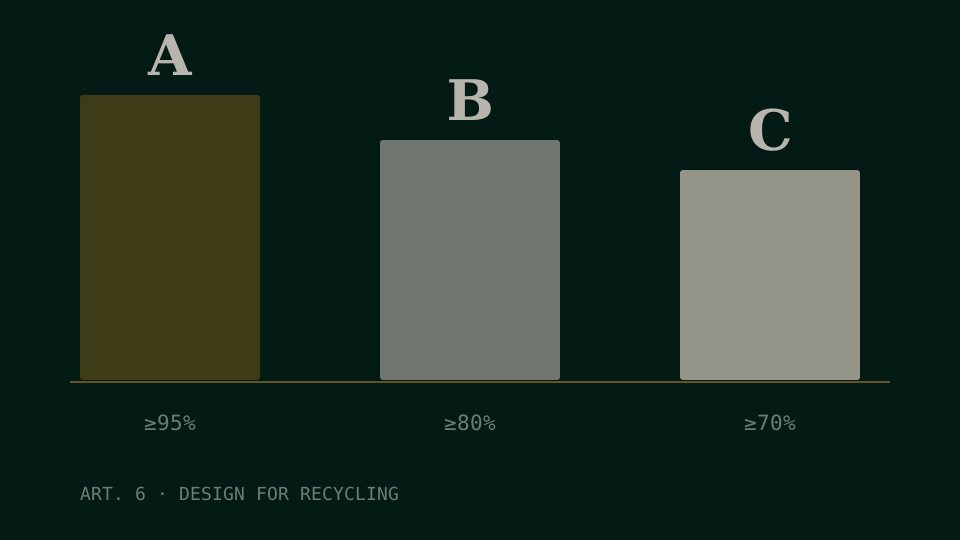
一卡车 EPS 的实际树脂含量可能不到一吨,压缩前的体积让分拣站望而却步;沾了食品残渣或静电吸附灰尘后,再生价值趋近于零。评级的判定不只问"能不能回收",还问"欧盟有没有实际运转的回收体系、实际回收占比够不够"。2035 年 1 月 1 日的"规模化回收"测试把这条标准写死:每类包装在欧盟的实际回收占比须 ≥55%(木材 ≥30%),过不了线的类别按不可回收处理。
按这个逻辑推演,EPS 在 2030 年分级准入时拿到 B 级(≥80%)的概率很低,C 级(≥70%)也悬——不是材料之罪,是基础设施之罪。德国、法国多地的分选线已陆续把 EPS 列为不欢迎材料;各国 EPR 对难回收材质的费率加价会先于 2030 年反映到账单上(生态调节约 2031 年中起全欧强制挂钩,待核实)。总框架见分级专文。
02双重夹击:空隙率与填充物
EPS 的主战场是缓冲,而 PPWR 对缓冲另有一把尺子:空隙率 ≤50%,且纸屑、气垫、气泡膜、海绵、泡沫、木丝等填充物全部计入,不抵扣体积。EPS 成型盒围出的空腔、EPS 填充粒占据的空间,都算。责任主体是装箱发货的经营者——含第三方物流。公式与三个实例见空隙率专文。
这意味着 EPS 方案要同时过两关:材料本身能否进评级通道(难),装箱结构是否把空隙率压到 50% 以内(可做但费料)。两关叠加,家具与家电行业率先换方案——蜂窝纸板、纸浆模塑、EPE 珍珠棉与气垫的组合替代,行业层面的路线对比见家具行业页。
03替代路线与过渡期动作
替代材料各有代价:蜂窝纸与纸浆模塑吃掉一部分缓冲性能,易碎品要做跌落验证;EPE 珍珠棉是 PE 单材,回收通道好于 EPS,但同样是轻质材料,收集难题依旧;气垫最轻、体积可充放,运输成本占优。选型时把"评级前景+空隙率+运费"三笔账一起算,别只比单价。缓冲材料的完整排序见缓冲材料页。
过渡期还剩一点窗口:2030 年前 EPS 不至于直接禁售,但 EPR 费率、大客户的可持续采购条款、仓储与运输的成本账都在往同一边压。我们建议把 EPS 依赖度最高的 SKU 排个序,从量最大、单价最高的开始做替代验证,剩下的交给时间。
| 维度 | 口径与节点 |
|---|---|
| 评级前景 | 规模化回收测试难过线,B/C 档位风险高;多国分选端已不欢迎 EPS |
| 回收料要求 | 按"其他塑料包装"档适用 35%(2030)/65%(2040);EPS 再生料供应本身稀缺 |
| 标签代码 | PP02a–g(PS 属塑料类),2028-08-12 起 |
| 关键时间点 | 2026-08-12 EPR 全面适用;2030-01-01 分级准入与空隙率 ≤50%;2035-01-01 规模化回收测试 55% |
| 空隙率口径 | EPS 作为填充物全部计入空隙率,责任主体为装箱发货经营者(含 3PL) |
生态调节费率约 2031 年中起与 A/B/C 分级及重复使用性强制挂钩(待核实)。
自查一个问题:你的欧盟订单里,用 EPS 缓冲的 SKU 占比多少?挑出货量最大的一款先做替代跌落测试——一个样品的验证成本,远低于 2030 年后的整线返工。
EPS 在 2030 年会被全面禁售吗?
没有针对 EPS 的单列禁令。风险路径是:分级准入生效后,若按 EN 18120:2026 方法评不出 C 级(≥70%),即落入技术不可回收区间被禁售。会不会走到那一步,看规模化回收的实际数据。
换成 EPE 珍珠棉就安全了吗?
EPE 是 PE 单材,回收属性好于 EPS,但仍是轻质材料,收集经济性与空隙率问题依然存在。它更像是过渡方案,不是终点。
EPS 还能用多久?
硬节点是 2030 年 1 月 1 日分级准入与空隙率生效;软约束是各国 EPR 生态调节费率(约 2031 年中起强制挂钩,待核实)。大客户的采购条款往往先于法规收紧。
- Regulation (EU) 2025/40,第 6、24 条;"规模化回收"测试 2035-01-01(每类 ≥55%,木材 ≥30%)
- 填充物(含泡沫)计入空隙率,上限 50%(第 24 条);责任主体为装箱发货经营者(含 3PL)
- EPR 费率生态调节约 2031 年中起与 A/B/C 及重复使用性挂钩(待核实)
- 2030 年成员国回收率目标:塑料 55%
拿不准从哪一步开始?
把 SKU 清单与销售国发给我们,24 小时内给一份初步风险判断——咨询本身免费。